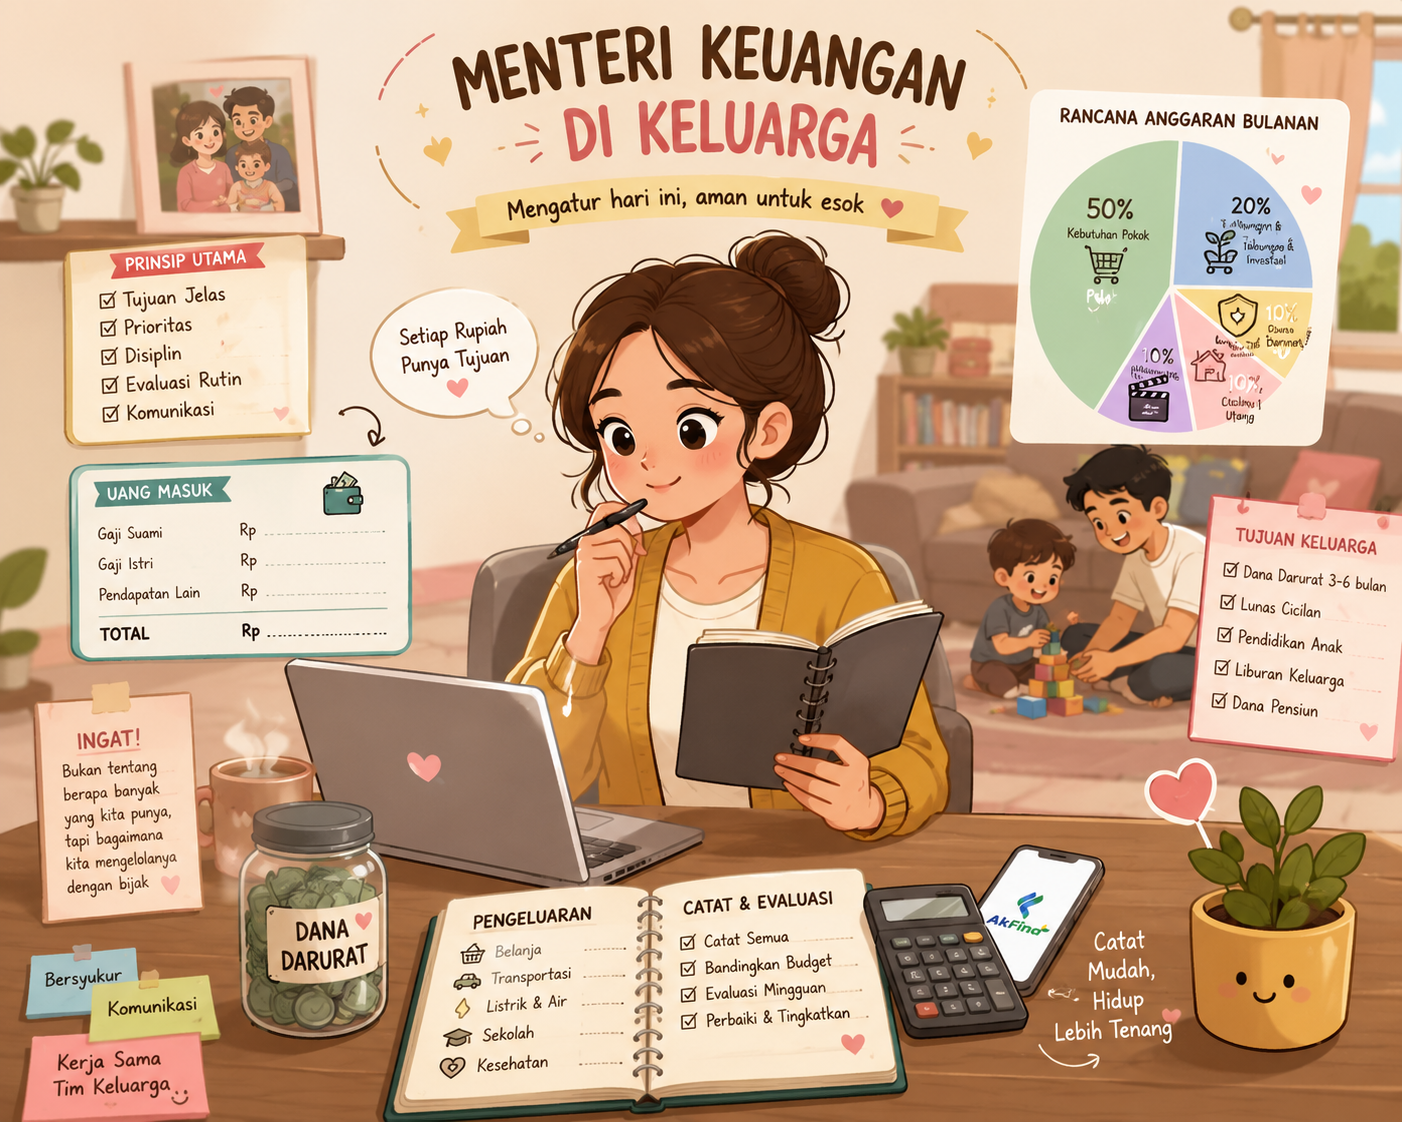
Setiap keluarga memiliki seorang “Menteri Keuangan”. Bukan seseorang yang bekerja di kementerian, melainkan sosok yang setiap hari memastikan uang yang masuk dapat mencukupi seluruh kebutuhan keluarga.
Di banyak rumah tangga, peran itu sering kali dipegang oleh seorang istri atau ibu. Mungkin tidak selalu menjadi pencari nafkah utama, tetapi hampir setiap keputusan mengenai uang melewati tangannya. Mulai dari membayar tagihan listrik, belanja kebutuhan dapur, biaya sekolah anak, cicilan rumah, hingga menentukan apakah bulan ini masih memungkinkan untuk makan di luar atau justru harus lebih berhemat. Perannya terlihat sederhana, tetapi tanggung jawabnya sangat besar.
Uang masuk itu penting, tetapi mengelolanya jauh lebih penting. Sering kali kita berpikir bahwa masalah keuangan akan selesai jika penghasilan bertambah.
Padahal, tidak sedikit keluarga dengan penghasilan tinggi yang tetap merasa kekurangan. Sebaliknya, ada keluarga dengan penghasilan biasa saja yang mampu hidup tenang karena memiliki pengelolaan keuangan yang baik.
Seorang Menteri Keuangan di keluarga tidak hanya mencatat berapa penghasilan yang diterima, tetapi juga memahami ke mana setiap rupiah akan digunakan. Sebab, setiap rupiah memiliki “pekerjaan”.
Sebelum uang habis, beri ia tugas. Begitu penghasilan diterima, jangan langsung membiarkannya mengalir begitu saja. Biasanya saya membuat rencana atau budgeting bulanan dengan urutan prioritas, seperti tabungan, kebutuhan pokok keluarga, tagihan bulanan, investasi, dana darurat, dan sebagainya.
Dengan cara ini, saya dan keluarga tidak lagi bertanya di akhir bulan, “Uangnya habis ke mana, ya?” Karena sejak awal sudah ditentukan tujuan setiap pengeluaran.
Budgeting bukan membatasi, tetapi memberi kendali. Sebagian orang mungkin menganggap budgeting membuat hidup menjadi serba tidak boleh. Padahal justru sebaliknya. Budgeting memberi kebebasan untuk menikmati uang tanpa rasa bersalah. Misalnya, jika memang sudah mengalokasikan Rp1.500.000 untuk makan di luar selama sebulan, ketika anggaran tersebut digunakan, kita tidak perlu merasa khawatir karena memang sudah direncanakan. Budgeting juga membantu membedakan antara kebutuhan dan keinginan.
Melihat kondisi ekonomi saat ini, hidup selalu penuh kejutan. Apalagi sebagai ibu baru. Anak sakit, motor rusak, laptop mendadak mati, atau tiba-tiba ada kebutuhan keluarga yang tidak bisa ditunda.
Tanpa dana darurat, kejadian seperti ini sering kali berakhir dengan pinjaman. Padahal, tujuan dana darurat adalah agar masalah tidak berubah menjadi beban keuangan yang lebih besar. Idealnya, dana darurat dipisahkan dari rekening harian sehingga tidak mudah terpakai.
Menabung dan investasi juga memiliki tujuan yang berbeda. Banyak orang menganggap keduanya sama, padahal tidak. Tabungan digunakan untuk tujuan jangka pendek hingga menengah, seperti biaya pendidikan, liburan keluarga, atau membeli kendaraan.
Sementara itu, investasi bertujuan menjaga nilai uang sekaligus membantu mencapai tujuan keuangan jangka panjang, misalnya dana pensiun atau biaya kuliah anak di masa depan. Keduanya sama-sama penting.
Jika masih memiliki cicilan, bukan berarti keuangan keluarga gagal. Yang perlu dijaga adalah porsinya. Pastikan cicilan tidak menghabiskan sebagian besar penghasilan sehingga kebutuhan pokok, tabungan, dan dana darurat tetap dapat terpenuhi. Keuangan yang sehat bukan berarti tidak memiliki cicilan sama sekali, tetapi mampu membayarnya tanpa mengorbankan kebutuhan keluarga.
Sebagai seorang ibu, pikiran dipenuhi banyak hal. Jadwal imunisasi anak, daftar belanja, tagihan yang jatuh tempo, belum lagi kebutuhan yang sering datang tiba-tiba.
Mengingat semuanya di kepala tentu melelahkan. Karena itulah mencatat keuangan menjadi sangat penting agar kita mengetahui kondisi keuangan keluarga secara nyata.
Dulu, saya mencatat pengeluaran di buku tulis dan spreadsheet. Cara tersebut tentu masih saya gunakan sampai sekarang, tetapi sering kali membutuhkan waktu dan disiplin yang tinggi. Sejak Januari 2026, saya menggunakan AkFina, aplikasi perencanaan finansial yang dikembangkan oleh Aktiva, sehingga proses pencatatan keuangan menjadi jauh lebih praktis.
Dengan AkFina, saya dapat mencatat pemasukan dan pengeluaran, membuat anggaran bulanan, memantau perkembangan tabungan, hingga melihat laporan keuangan keluarga dalam satu tempat.
Yang paling saya sukai adalah semua transaksi terdokumentasi dengan rapi. Ketika bertanya, “Kenapa bulan ini pengeluaran lebih besar?”, saya tidak perlu menebak-nebak lagi. Saya tinggal membuka catatan dan melihat datanya. Mencatat keuangan bukan lagi pekerjaan yang merepotkan, melainkan kebiasaan sederhana yang membantu mengambil keputusan dengan lebih bijak.
Menjadi Menteri Keuangan di keluarga berarti memastikan setiap keputusan hari ini tetap memberikan rasa aman untuk hari esok. Karena keluarga yang sehat secara finansial bukanlah keluarga yang paling kaya, melainkan keluarga yang tahu ke mana uangnya pergi, memiliki tujuan yang jelas, dan bersama-sama membangun masa depan yang lebih tenang.
Pada akhirnya, menjadi Menteri Keuangan di keluarga bukan sekadar tentang angka. Ini adalah bentuk cinta. Di balik setiap anggaran yang dibuat, setiap tabungan yang disisihkan, dan setiap keputusan yang dipertimbangkan dengan matang, ada harapan agar keluarga dapat hidup lebih nyaman, lebih aman, dan lebih siap menghadapi masa depan.
Sampai jumpa di Ratu Ika’s Journey selanjutnya.